Gel et tuiles poreuses : pourquoi vos tuiles éclatent l’hiver
Porosité, cycles gel/dégel, feuilletage : comprendre pourquoi des tuiles éclatent en hiver et comment limiter la casse.
Lire l’article
Garanties, délais de déclaration, mise hors d’eau, expertise : les grandes étapes après une tempête, de la grêle ou une chute d’arbre.
Une tempête arrache des tuiles, la grêle fend une partie de la couverture, une branche tombe sur le toit : face à un sinistre sur la toiture, la première réaction est souvent l’inquiétude, puis vient la question de l’assurance. Qui prévenir, dans quel délai, avec quels justificatifs ? Cet article présente les grandes étapes d’une prise en charge, de façon générale. Chaque contrat ayant ses propres conditions, la référence reste toujours votre police d’assurance et votre assureur.
Un contrat multirisque habitation comprend généralement plusieurs garanties susceptibles de concerner la toiture :
En revanche, l’usure normale et le défaut d’entretien sont en principe exclus. Une fuite due à des tuiles poreuses depuis des années ou à des gouttières jamais nettoyées a peu de chances d’être indemnisée. C’est l’une des raisons d’un entretien régulier : il préserve le toit et facilite la preuve qu’un dommage est bien accidentel.
Les délais sont fixés par le contrat, dans le cadre posé par le Code des assurances. Les repères généraux sont les suivants, à vérifier systématiquement dans vos conditions générales :
| Type de sinistre | Délai minimal de déclaration |
|---|---|
| Cas général (tempête, grêle, dégât des eaux, incendie…) | le délai prévu au contrat, qui ne peut pas être inférieur à 5 jours ouvrés après la connaissance du sinistre |
| Vol | 2 jours ouvrés |
| Catastrophe naturelle reconnue | 30 jours après la publication de l’arrêté de reconnaissance au Journal officiel, selon les informations publiées par les assureurs |
Votre contrat peut prévoir des délais plus longs : ils s’appliquent alors. Dans tous les cas, mieux vaut déclarer le plus tôt possible, quitte à compléter le dossier ensuite.
Les contrats demandent en général à l’assuré de prendre les mesures utiles pour limiter l’aggravation des dommages. Pour une toiture, cela signifie un bâchage provisoire ou le remplacement immédiat de quelques tuiles. Gardez la facture : ces frais sont souvent pris en compte dans l’indemnisation. Nous assurons ce type d’intervention, voir notre page dépannage toiture en urgence.
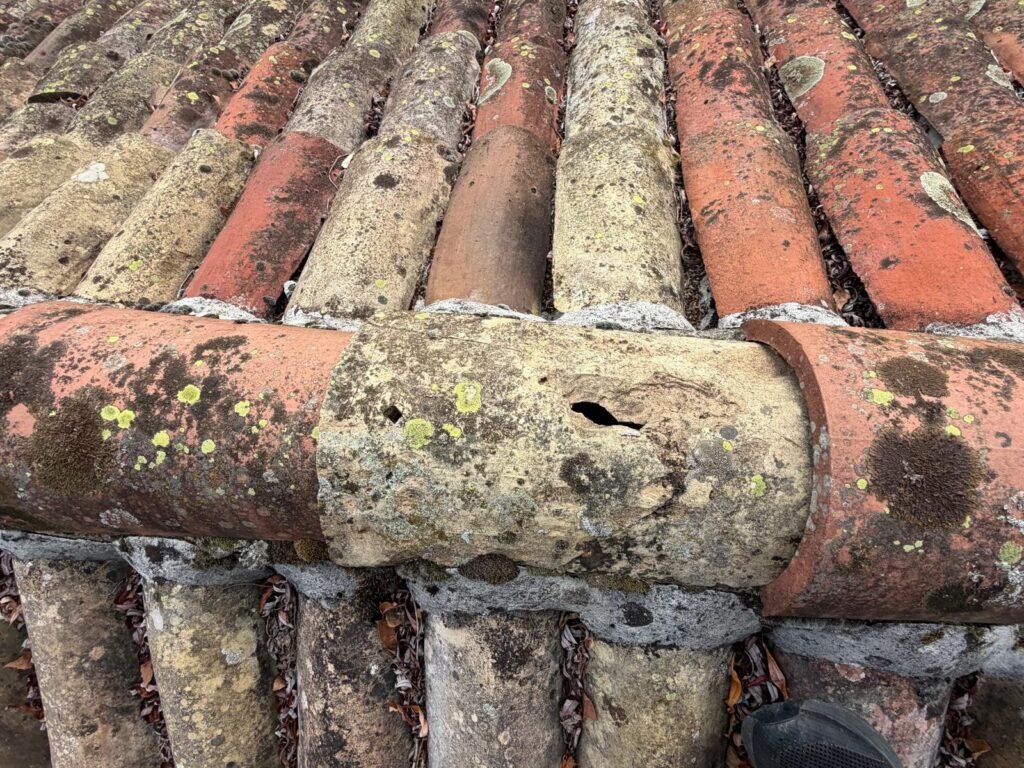
Photographiez la toiture, les tuiles tombées, les traces d’eau à l’intérieur, les objets abîmés. Notez la date et l’heure de l’événement. Si des bulletins météo évoquent de fortes rafales ce jour-là, conservez-en une trace : pour la garantie tempête, les contrats exigent souvent une intensité de vent minimale ou des dommages constatés sur plusieurs bâtiments alentour.
Par téléphone, en ligne ou par courrier recommandé selon les modalités de votre assureur. Indiquez la nature des dégâts, leur date, leur cause présumée et joignez vos photos. Demandez un numéro de dossier.
L’assureur demande généralement un devis détaillé. Il doit distinguer clairement ce qui relève du sinistre (tuiles cassées par la grêle, faîtage arraché) de ce qui serait une amélioration ou de l’entretien. Un devis lisible facilite l’instruction, voir notre guide comment lire un devis de couvreur.
Selon le montant et la nature des dommages, l’assureur peut mandater un expert. Celui-ci constate les dégâts, évalue leur cause et le coût de la remise en état. Vous pouvez être présent, ainsi que votre couvreur, pour expliquer les constats techniques. Attendez en principe l’accord de l’assureur avant d’engager la réparation définitive.
L’indemnité est calculée selon les conditions du contrat : franchise, éventuelle vétusté, plafonds. Une fois l’accord obtenu, les travaux peuvent être réalisés. Conservez la facture finale, parfois demandée pour le versement d’un complément.
Si une fuite apparaît sur une toiture refaite il y a quelques années, et que le défaut compromet la solidité de l’ouvrage ou le rend impropre à sa destination, c’est la garantie décennale de l’entreprise qui a réalisé les travaux qui peut être mobilisée, pendant dix ans à compter de la réception. Notre page garantie décennale explique son fonctionnement.
Nous ne sommes pas assureurs et ne décidons pas de la prise en charge. En revanche, nous pouvons sécuriser votre toit rapidement, documenter les dégâts avec des photos prises sur la couverture et établir un devis de réparation de toiture clair, utilisable pour votre dossier. À Sisteron et dans les communes de notre zone, appelez le 06 11 40 10 26, y compris le dimanche.
Le contrat peut prévoir une déchéance de garantie en cas de déclaration tardive, mais l’assureur ne peut en principe l’opposer que s’il prouve que ce retard lui a causé un préjudice. Ne prenez pas de risque : déclarez dès que possible.
En général oui, sauf clause particulière de votre contrat ou proposition d’un réseau partenaire que vous êtes libre d’accepter ou non. Vérifiez les conditions avec votre assureur avant de signer le devis.
Ils le sont souvent, au titre des mesures conservatoires, lorsque le sinistre est couvert. Conservez la facture et les photos avant et après bâchage, et signalez-les dans votre déclaration.
Actualités & conseils
Porosité, cycles gel/dégel, feuilletage : comprendre pourquoi des tuiles éclatent en hiver et comment limiter la casse.
Lire l’articleGaranties, délais de déclaration, mise hors d’eau, expertise : les grandes étapes d’une prise en charge après un sinistre sur la toiture.
Lire l’article
Faîtage qui se creuse, tuiles qui glissent, bois humide ou vermoulu : les symptômes d’une charpente qui s’affaisse et ce qu’ils révèlent.
Lire l’articleDiagnostic sur place à Sisteron et alentours, devis gratuit.