Notre méthode
Diagnostic, photos, devis détaillé, sécurité, propreté et suivi : voici comment se déroule chaque chantier, du premier appel à la réception.
Voir la prestation
Assurance décennale
Nous sommes titulaires de l’assurance décennale et joignons l’attestation à chaque devis. Voici ce qu’elle couvre vraiment.
Assurance obligatoire, protection réelle
Refaire une toiture, reprendre une charpente ou poser une isolation par l’extérieur engage le bâtiment pour des décennies. La loi a prévu pour cela une protection forte : la responsabilité décennale du constructeur, adossée à une assurance obligatoire. Couvreur Sisteron BP est titulaire de cette assurance. Faire appel à un couvreur avec garantie décennale, c’est savoir qu’un défaut grave apparu après les travaux sera pris en charge, même des années plus tard.
Nous joignons l’attestation d’assurance décennale à chaque devis concerné. Vous n’avez pas à la réclamer : elle fait partie du dossier, au même titre que le détail des postes et les photos du diagnostic.
Cette page résume ce que couvre réellement la décennale, ce qu’elle ne couvre pas, et comment elle s’articule avec les autres garanties légales. Pour une approche plus détaillée des cas pratiques, notre article la garantie décennale du couvreur expliquée va plus loin.
Ce que dit la loi
L’article 1792 du Code civil pose le principe : tout constructeur d’un ouvrage est responsable de plein droit, envers le maître ou l’acquéreur de l’ouvrage, des dommages qui compromettent la solidité de l’ouvrage ou qui, l’affectant dans l’un de ses éléments constitutifs ou d’équipement, le rendent impropre à sa destination. « De plein droit » signifie que vous n’avez pas à prouver une faute : il suffit que le dommage existe et qu’il soit d’une gravité décennale.
Sur une toiture, cela vise par exemple des infiltrations répétées rendant une pièce inhabitable, un affaissement de la couverture lié à un liteaunage sous-dimensionné, des tuiles qui se décrochent en série par défaut de fixation, ou un défaut d’étanchéité généralisé au niveau des noues et des solins. L’assurance de l’entreprise finance alors la réparation.
Concrètement
La protection décennale n’est pas abstraite : elle se construit à chaque étape, du devis à la réception.
Le devis détaille les ouvrages et l’attestation décennale l’accompagne, avec les activités couvertes.
Pose selon les DTU et les prescriptions des fabricants : pente minimale, recouvrements, fixations, ventilation.
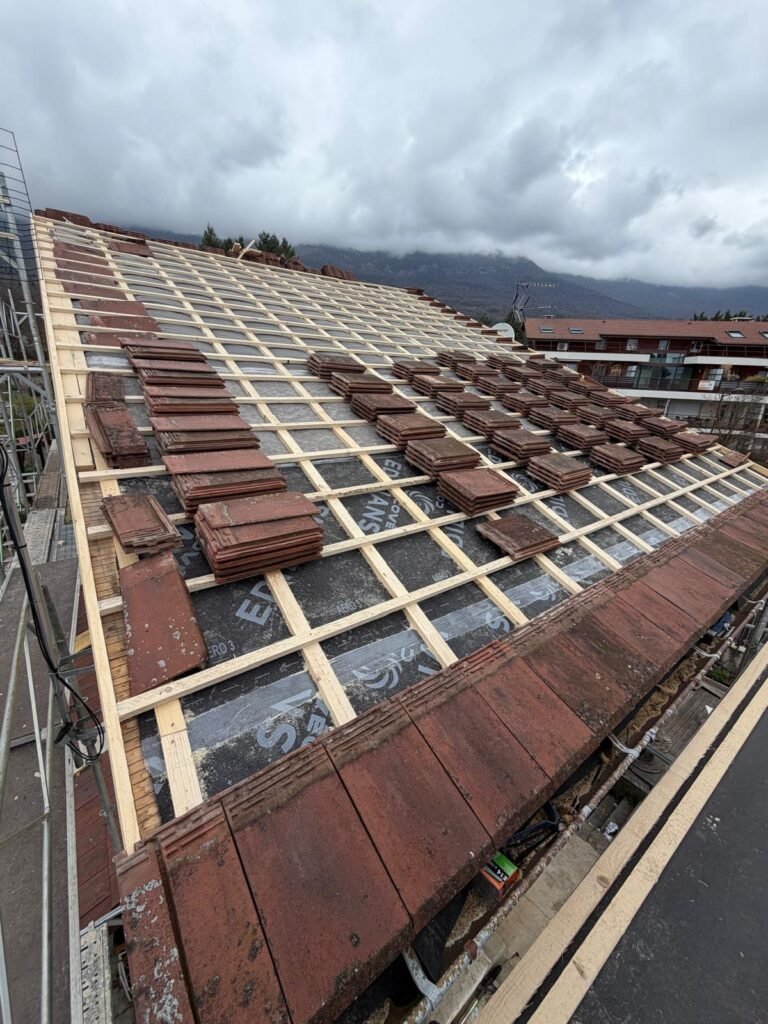
Écran, liteaux, abergements et solins sont photographiés avant recouvrement et rejoignent votre dossier.
Visite commune, procès-verbal signé, réserves éventuelles notées par écrit. C’est le point de départ des garanties.
Gardez devis, facture, attestation et PV de réception pendant au moins dix ans, et transmettez-les en cas de vente.
Vous nous prévenez par écrit ; nous constatons, et si le dommage relève de la décennale, la déclaration suit son cours.
Les limites
La décennale n’est pas une assurance tous risques de la maison. Elle ne joue pas pour l’usure normale des matériaux, pour les désordres purement esthétiques (une tuile légèrement décolorée, une teinte de zinc qui évolue), ni pour les dommages causés par un défaut d’entretien. Une gouttière jamais vidée qui déborde dans un mur, une couverture envahie de mousse depuis quinze ans : ce ne sont pas des défauts de construction.
Elle ne couvre pas non plus les dommages dus à une cause étrangère (événement climatique exceptionnel, intervention d’un tiers, modification apportée plus tard par quelqu’un d’autre). Les dégâts de tempête ou de grêle relèvent de votre assurance habitation : voir notre article sinistre toiture et assurance. Un entretien régulier reste donc indispensable.
La décennale est la plus connue, mais elle s’inscrit dans un ensemble de trois garanties qui démarrent toutes à la même date : la réception des travaux.
Prévue par l’article 1792-6 du Code civil, elle oblige l’entreprise à réparer tous les désordres signalés lors de la réception (les réserves) ou notifiés par écrit dans l’année qui suit, quelle que soit leur gravité. Un solin mal raccordé, une tuile de rive qui bouge, une gouttière qui ne s’écoule pas bien : tout cela entre dans ce cadre.
L’article 1792-3 vise les éléments d’équipement dissociables, ceux que l’on peut déposer sans abimer l’ouvrage. En toiture, cela peut concerner par exemple la motorisation ou les accessoires d’une fenêtre de toit. La durée est de deux ans minimum à compter de la réception.
Selon l’article 1792-4-1, la responsabilité décennale court pendant dix ans à compter de la réception. Elle suit le bâtiment : si vous vendez la maison, l’acquéreur en bénéficie pour la durée restante. C’est pourquoi le notaire demande souvent les attestations décennales des travaux réalisés dans les dix dernières années.
| Garantie | Durée | Ce qu’elle vise |
|---|---|---|
| Parfait achèvement | 1 an | Tous les désordres signalés à la réception ou dans l’année |
| Biennale | 2 ans | Éléments d’équipement dissociables |
| Décennale | 10 ans | Solidité de l’ouvrage et impropriété à destination |
C’est l’autre face du système, côté maître d’ouvrage. L’article L.242-1 du Code des assurances impose à la personne qui fait réaliser des travaux de construction de souscrire une assurance dommages-ouvrage avant l’ouverture du chantier. Son intérêt : en cas de sinistre décennal, elle préfinance les réparations rapidement, sans attendre qu’on établisse les responsabilités, puis se retourne contre l’assureur décennal des entreprises. Pour une réfection lourde ou une surélévation, renseignez-vous auprès de votre assureur ; pour un simple remplacement de tuiles, la question se pose rarement en pratique.
Une réfection complète, le remplacement des liteaux et de l’écran, une reprise de charpente, une isolation sarking ou la création d’une lucarne relèvent clairement de la décennale. Les petits travaux d’entretien, comme un démoussage, ne constituent généralement pas un ouvrage au sens de l’article 1792 ; ils restent soumis à notre responsabilité contractuelle et à notre exigence de soin.
Avant de signer
L’assurance de responsabilité décennale est obligatoire pour toute entreprise qui réalise des travaux de construction relevant de l’article 1792 (article L.241-1 du Code des assurances). Depuis 2014, l’artisan doit en outre mentionner sur ses devis et factures l’assurance souscrite, les coordonnées de l’assureur et la couverture géographique du contrat.
Avant de signer avec n’importe quel couvreur, demandez l’attestation et vérifiez trois points : la période de validité (elle doit couvrir la date d’ouverture du chantier), les activités déclarées (couverture, zinguerie, charpente, isolation selon vos travaux) et le nom exact de l’entreprise. Chez nous, l’attestation accompagne le devis : vous la lisez avant même de nous rappeler.
Une assurance répare après coup. Ce qui compte d’abord, c’est que le sinistre n’arrive pas. Dans le Sisteronais, la toiture encaisse le mistral canalisé par la Durance, les cycles de gel et dégel et les orages d’été parfois accompagnés de grêle. Nous dimensionnons fixations, recouvrements et scellements en conséquence : tuiles de rive et de faîtage fixées, écran sous toiture correctement raccordé, abergements façonnés pour que l’eau poussée par le vent ne remonte pas.
La décennale est donc pour nous un filet de sécurité pour vous, pas un argument pour travailler vite. Si vous avez un doute sur des travaux déjà réalisés par une autre entreprise, nous pouvons aussi venir constater l’état de la couverture et vous dire, photos à l’appui, si le désordre semble relever de la garantie.
Pour toute question, appelez le 06 11 40 10 26 ou passez par la page contact.
À découvrir aussi
Diagnostic, photos, devis détaillé, sécurité, propreté et suivi : voici comment se déroule chaque chantier, du premier appel à la réception.
Voir la prestation
Dépose totale, contrôle de la charpente et reconstruction couche par couche : une couverture neuve conçue pour le climat du Sisteronais.
Voir la prestationFuite, tuiles cassées, faîtage ou solin décollé : nous trouvons la cause et réparons durablement, 7 jours sur 7.
Voir la prestationQuestions fréquentes
Elle court à compter de la réception des travaux, c’est-à-dire du jour où vous acceptez l’ouvrage, avec ou sans réserves. D’où l’intérêt d’un procès-verbal de réception daté et signé par les deux parties. Sans ce document, la date de réception peut être discutée, ce qui complique les démarches en cas de sinistre plusieurs années plus tard.
Si elle provient des travaux réalisés et qu’elle rend le logement impropre à sa destination (infiltrations répétées, dégâts aux pièces habitables), elle peut relever de la décennale. Une goutte isolée due à une tuile cassée par un choc ou à une gouttière bouchée n’entre pas dans ce cadre. Prévenez-nous par écrit dès l’apparition du désordre.
Parce que c’est à ce moment-là que vous en avez besoin. Une attestation remise après le chantier ne vous permet pas de vérifier que l’entreprise était bien assurée pour l’activité concernée au moment de l’ouverture. En la joignant au devis, nous vous laissons le temps de la lire et, si vous le souhaitez, de la vérifier.
Non. Une tempête ou un orage de grêle est un événement extérieur, qui relève de votre contrat multirisque habitation. En revanche, si des tuiles s’envolent par un vent ordinaire parce qu’elles n’avaient pas été fixées selon les règles, la question d’un défaut d’exécution peut se poser. Nous vous aidons à documenter la situation avec des photos.
Oui. La garantie est attachée à l’ouvrage et non à la personne qui a payé les travaux. L’acquéreur en bénéficie jusqu’à la fin des dix ans. Le notaire vous demandera généralement les factures et attestations décennales des travaux récents : gardez-les avec les actes de propriété.
La loi l’impose au maître d’ouvrage qui fait réaliser des travaux de construction, ce qui peut inclure une réfection lourde. Dans les faits, beaucoup de particuliers ne la souscrivent pas pour une simple rénovation, notamment en raison de son coût. Parlez-en à votre assureur avant le démarrage : il vous dira si elle est pertinente pour votre projet.
Appelez le 06 11 40 10 26 : diagnostic gratuit, devis détaillé et attestation décennale fournie d’office.